Rückruf erfolgreich angefordert. Wir werden uns zeitnah bei Dir melden!
Netzwerkfehler. Bitte überprüfen Sie Ihre Verbindung und versuchen Sie es erneut.
Neubau
Sanierung
Hauskauf

Blower Door Test Kosten: Preise, Ablauf und n50-Werte 2026

Ein Blower-Door-Test zeigt, wie luftdicht Dein Haus ist und wo ungewollt Wärme entweicht. Je nach Gebäude und Leistungsumfang liegen die Kosten meist zwischen 300 und 1.200 €. Hier erfährst Du, welche n50-Werte gelten und wie Du qualifizierte Anbieter findest.

#
min
Blower Door Test Kosten: Preise, Ablauf und n50-Werte 2026

Das Wichtigste in Kürze

  • Ein Blower-Door-Test kostet im Einfamilienhaus je nach Umfang etwa 300 bis 1.200 €.
  • Der n50-Wert gibt an, wie oft die Gebäudeluft bei 50 Pascal innerhalb einer Stunde ausgetauscht wird.
  • Nach § 26 GEG gelten höchstens 3,0 h⁻¹ ohne und 1,5 h⁻¹ mit raumlufttechnischer Anlage.
  • Für KfW-Effizienzhäuser 40 und 55 gibt es keinen eigenen allgemeingültigen n50-Grenzwert.
  • Achte auf Erfahrung, einen normgerechten Prüfbericht und möglichst eine FLiB-Zertifizierung. Bei Effizienzhaus-Sanierungen können die Kosten teilweise förderfähig sein.

Was ist ein Blower-Door-Test?

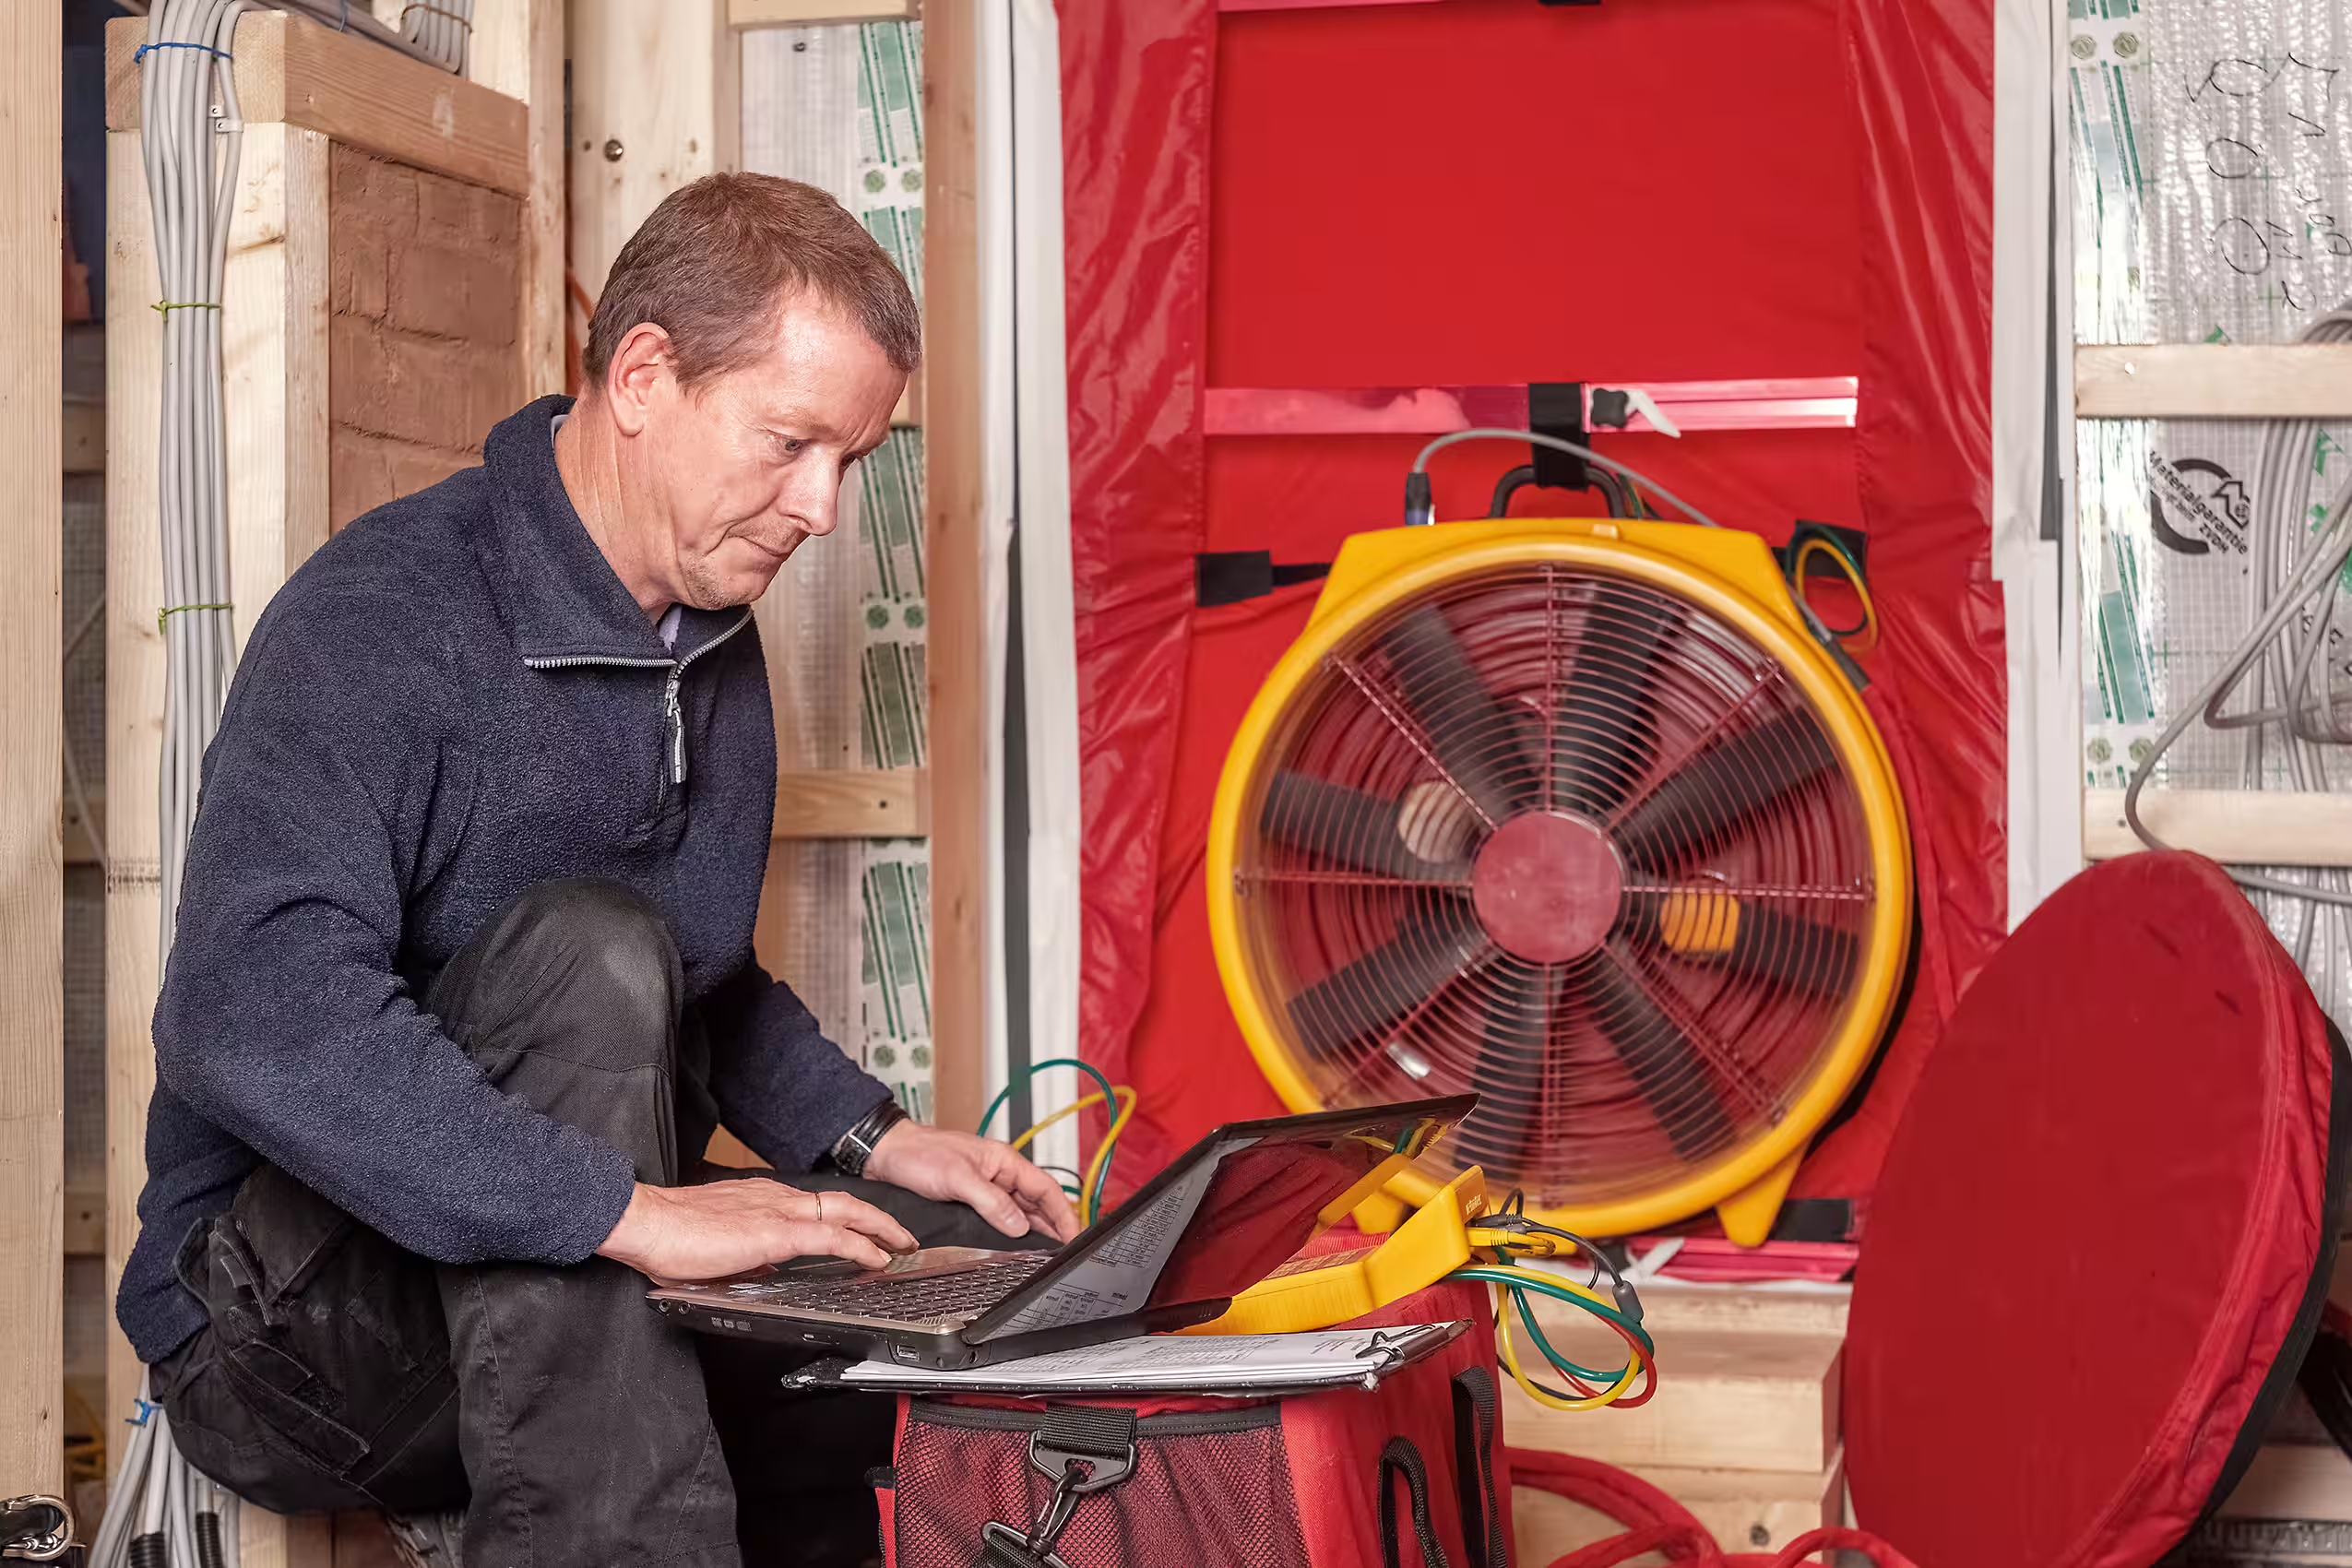
Ein Blower-Door-Test ist ein Verfahren zur Messung der Luftdichtheit eines Gebäudes. Dabei wird ein leistungsstarker Ventilator luftdicht in eine Außentür oder ein Fenster eingesetzt. Er erzeugt einen Unter- und Überdruck, durch den undichte Stellen in der Gebäudehülle sichtbar und messbar werden.

Typische Leckagen befinden sich an:

  • Fenstern und Außentüren
  • Rollladenkästen
  • Dachanschlüssen
  • Steckdosen an Außenwänden
  • Leitungs- und Rohrdurchführungen
  • Übergängen zwischen verschiedenen Bauteilen
  • Dampfsperren und Dampfbremsen

Eine luftdichte Gebäudehülle reduziert unkontrollierte Wärmeverluste. Sie kann außerdem helfen, Feuchtigkeitsschäden, Zugluft und Schimmel in Bauteilen zu vermeiden. Das Gebäude soll dabei nicht vollständig „luftlos“ abgeschlossen werden. Für den notwendigen Luftaustausch sorgen das regelmäßige Lüften oder eine geplante Lüftungsanlage.

Der Blower-Door-Test ergänzt andere energetische Kennwerte. Während die Energieeffizienzklasse eines Hauses den gesamten energetischen Zustand einordnet, untersucht die Luftdichtheitsmessung gezielt die Gebäudehülle. Auch ein Energieausweis beim Hauskauf ersetzt daher keinen Blower-Door-Test.

Was kostet ein Blower-Door-Test?

Ein Blower-Door-Test kostet bei einem Einfamilienhaus etwa 300 bis 1.200 €. Der Preis hängt vor allem davon ab, ob Du lediglich Leckagen suchen lassen möchtest oder eine normgerechte Messung mit ausführlichem Prüfbericht benötigst.

Kosten nach Leistungsumfang

Leistungsumfang Typische Kosten Geeignet für
Einfache baubegleitende Leckagesuche ca. 300–500 € Frühe Qualitätskontrolle während des Baus
Blower-Door-Test mit Messreihe und Kurzprotokoll ca. 400–700 € Kontrolle der ausgeführten Gebäudehülle
Normgerechte Schlussmessung mit ausführlichem Prüfbericht ca. 500–900 € GEG-Nachweis oder Dokumentation für eine Förderung
Aufwendige Messung mit detaillierter Leckageortung ca. 700–1.200 € Große, komplexe oder besonders undichte Gebäude
Wiederholungsmessung ca. 250–600 € Kontrolle nach der Nachbesserung

Die Preisangaben sind Richtwerte. Hole am besten zwei bis drei Angebote ein und vergleiche nicht nur den Endpreis, sondern auch die enthaltenen Leistungen. Frage insbesondere, ob Anfahrt, Leckagesuche, Über- und Unterdruckmessung, Prüfbericht und Mehrwertsteuer bereits enthalten sind.

Was beeinflusst den Preis?

Die Größe des Hauses ist wichtig, aber nicht der einzige Kostenfaktor. Entscheidend sind außerdem:

  • Gebäudeart: Ein Mehrfamilienhaus oder verwinkeltes Gebäude erfordert mehr Zeit als ein kompaktes Einfamilienhaus.
  • Messumfang: Eine reine Leckagesuche ist günstiger als eine vollständige Messreihe mit belastbarem Prüfbericht.
  • Zugänglichkeit: Schwer erreichbare Dachbereiche oder zahlreiche Durchdringungen erhöhen den Aufwand.
  • Bauzustand: Für eine verwertbare Schlussmessung muss die luftdichte Ebene fertiggestellt und zugänglich sein.
  • Zusatzleistungen: Thermografie, Nebelgeräte, Rauchstifte oder eine ausführliche Fotodokumentation können zusätzlich berechnet werden.
  • Anfahrt und Region: Je nach Standort und Entfernung unterscheiden sich die Preise.
  • Wiederholungsmessung: Werden Mängel festgestellt, kann nach der Nachbesserung ein zweiter Termin notwendig sein.

Tipp: Vereinbare bei Neubauten möglichst eine baubegleitende Messung, solange die luftdichte Ebene noch erreichbar ist. Undichte Stellen lassen sich dann einfacher und günstiger beheben als nach dem vollständigen Innenausbau.

Blower-Door-Test-Werte: Was ist ein guter n50-Wert?

Je kleiner der n50-Wert, desto luftdichter ist das Gebäude. Der Wert gibt an, wie oft das beheizte oder gekühlte Luftvolumen des Hauses bei einer Druckdifferenz von 50 Pascal rechnerisch innerhalb einer Stunde ausgetauscht wird.

Ein n50-Wert von 1,5 h⁻¹ bedeutet zum Beispiel: Bei 50 Pascal wird pro Stunde eine Luftmenge bewegt, die dem 1,5-Fachen des geprüften Gebäudevolumens entspricht.

Nach § 26 Gebäudeenergiegesetz gelten bei einer zur energetischen Berechnung herangezogenen Messung folgende Höchstwerte:

Gebäudestandard Maximaler n50-Wert Einordnung
GEG-Neubau ohne raumlufttechnische Anlage ≤ 3,0 h⁻¹ Gesetzlicher Höchstwert bei entsprechender Messung
GEG-Neubau mit raumlufttechnischer Anlage ≤ 1,5 h⁻¹ Strengerer Höchstwert wegen der Lüftungstechnik
Zertifiziertes Passivhaus ≤ 0,6 h⁻¹ Sehr hoher Luftdichtheitsstandard

Die Messung erfolgt nach der aktuellen DIN EN ISO 9972:2018-12 einschließlich des nationalen Anhangs. Die ältere DIN EN 13829 wird in vielen Beiträgen noch genannt, ist für aktuelle GEG-Nachweise jedoch nicht mehr die maßgebliche Norm.

Welche Blower-Door-Test-Werte gelten für KfW 55?

Für ein KfW-Effizienzhaus 55 gilt kein eigener pauschaler n50-Grenzwert von 3,0 h⁻¹. Die Zahl 55 beschreibt den Primärenergiebedarf im Vergleich zum gesetzlichen Referenzgebäude und nicht unmittelbar die Luftwechselrate.

Bei der Luftdichtheitsmessung richtet sich der relevante Höchstwert insbesondere danach, ob das Gebäude über eine raumlufttechnische Anlage verfügt. Zusätzlich können die technischen Förderbedingungen, die energetische Bilanzierung und die Planung des Energieeffizienz-Experten konkrete Anforderungen vorgeben.

Ein Effizienzhaus 55 kann daher nicht allein anhand des n50-Werts beurteilt werden. Entscheidend sind unter anderem der Primärenergiebedarf, der Transmissionswärmeverlust und die Qualität der gesamten Gebäudehülle.

Welche Blower-Door-Test-Werte gelten für KfW 40?

Auch für ein KfW-Effizienzhaus 40 gibt es keinen allgemeingültigen eigenen n50-Grenzwert von 1,5 h⁻¹. Ein Wert von höchstens 1,5 h⁻¹ folgt grundsätzlich aus dem GEG, wenn eine raumlufttechnische Anlage vorhanden ist.

Ein Effizienzhaus 40 muss insgesamt deutlich energieeffizienter sein als das gesetzliche Referenzgebäude. Eine sorgfältig ausgeführte luftdichte Gebäudehülle ist dafür praktisch sehr wichtig. Der Effizienzhausstandard ergibt sich aber nicht allein aus dem Blower-Door-Ergebnis.

Lass deshalb vor der Messung durch Deinen Energieeffizienz-Experten festlegen, welches Messverfahren, welcher Zielwert und welche Dokumentation für Dein Vorhaben benötigt werden. Die allgemeinen Anforderungen der Effizienzhaus-Stufen erklären wir Dir zusätzlich in unserem Artikel zum KfW-Effizienzhaus.

Wer darf einen Blower-Door-Test durchführen?

Die Bezeichnung „Blower-Door-Tester“ ist nicht gesetzlich geschützt. Dadurch kann grundsätzlich auch ein Anbieter ohne FLiB-Zertifikat eine Luftdichtheitsmessung anbieten. Für Dich ist deshalb entscheidend, ob der Anbieter ausreichend qualifiziert ist und einen für Deinen Zweck geeigneten Prüfbericht erstellt.

Achte bei der Auswahl auf folgende Punkte:

  • Erfahrung mit vergleichbaren Gebäuden
  • Messung nach DIN EN ISO 9972
  • Durchführung bei Unter- und Überdruck
  • kalibrierte und regelmäßig geprüfte Messgeräte
  • nachvollziehbare Berechnung des Gebäudevolumens
  • vollständiges Messprotokoll
  • Dokumentation des Gebäude- und Messzustands
  • Referenzen oder eine unabhängige Zertifizierung

Eine gute Orientierung bietet die Liste zertifizierter Prüfer des Fachverbands Luftdichtheit im Bauwesen. Der FLiB verlangt für seine Zertifizierung unter anderem praktische Messerfahrung und eine Prüfung. Das Zertifikat ist zwar keine gesetzliche Voraussetzung, bietet Dir aber einen zusätzlichen Qualifikationsnachweis.

Benötigst Du die Messung für eine Förderung oder einen offiziellen Nachweis, frage den Anbieter vorab, ob sein Prüfbericht von Deinem Energieeffizienz-Experten, der KfW oder einer anderen zuständigen Stelle anerkannt wird.

Wann ist ein Blower-Door-Test Pflicht oder sinnvoll?

Ein Blower-Door-Test ist nicht bei jedem Neubau automatisch gesetzlich vorgeschrieben. Wird die gemessene Luftdichtheit jedoch in der energetischen Berechnung angesetzt oder ist der Test Bestandteil eines Förder-, Vertrags- oder Zertifizierungsnachweises, müssen die jeweiligen Anforderungen eingehalten werden.

Bei Neubauten

Bei Neubauten ist die Messung besonders sinnvoll, weil sie Ausführungsfehler sichtbar macht, bevor daraus dauerhaft hohe Wärmeverluste oder Feuchtigkeitsschäden entstehen.

Ein Test kann erforderlich sein, wenn:

  • die Luftdichtheit in der GEG-Berechnung berücksichtigt wird,
  • eine Förderung oder Zertifizierung einen Nachweis verlangt,
  • eine Lüftungsanlage geplant ist,
  • der Test im Bauvertrag vereinbart wurde,
  • ein Effizienzhaus- oder Passivhausstandard nachgewiesen werden soll.

Weitere gesetzliche Anforderungen findest Du in unserem Überblick zu den GEG-Vorgaben für Neubau und Sanierung.

Bei Altbau-Sanierungen

Bei einer Altbau-Sanierung ist der Test vor allem nach Arbeiten an Dach, Fenstern, Fassade oder luftdichter Ebene sinnvoll. Er zeigt, ob neue Bauteile fachgerecht angeschlossen wurden und an welchen Stellen weiterhin Luft entweicht.

Bei umfangreichen Sanierungen empfiehlt sich eine Messung in zwei Stufen:

  1. Baubegleitender Test: Leckagen werden erkannt, solange die betroffenen Anschlüsse noch erreichbar sind.
  2. Abschlussmessung: Nach Fertigstellung wird geprüft und dokumentiert, ob der geplante Zielwert erreicht wurde.

Wie läuft ein Blower-Door-Test ab?

Ein Blower-Door-Test gliedert sich in drei Phasen. Für ein Einfamilienhaus kannst Du einschließlich Aufbau, Leckagesuche und Dokumentation meist zwei bis vier Stunden einplanen.

  1. Vorbereitung des Gebäudes: Zunächst werden Fenster und Außentüren geschlossen. Beabsichtigte Öffnungen wie Zu- und Abluftöffnungen werden abhängig vom Messverfahren normgerecht behandelt. Anschließend setzt der Prüfer einen luftdichten Rahmen mit Ventilator in eine Außentür ein.
  2. Unterdruckmessung und Leckagesuche: Der Ventilator saugt Luft aus dem Gebäude und erzeugt einen Unterdruck. Durch undichte Stellen strömt Außenluft nach innen. Der Prüfer lokalisiert die Leckagen beispielsweise mit Luftgeschwindigkeitsmessern, Rauchstiften oder Nebel.
  3. Messreihe, Überdruckmessung und Auswertung: Der Prüfdruck wird schrittweise verändert und anschließend auch Überdruck erzeugt. Dabei erfasst das Messgerät, welche Luftmenge bei den verschiedenen Druckdifferenzen durch die Gebäudehülle strömt. Aus den Messwerten wird der n50-Wert berechnet. Die Ergebnisse und alle verschlossenen oder abgedichteten Öffnungen dokumentiert der Prüfer in einem Prüfbericht.

Was passiert, wenn das Haus den Test nicht besteht?

Wird der vereinbarte oder erforderliche n50-Wert überschritten, müssen zunächst die relevanten Leckagen gefunden und beseitigt werden. Häufig betroffen sind Anschlüsse zwischen Dach und Wand, Fensterrahmen, Installationsdurchführungen oder beschädigte Dampfbremsen.

Wer die Nachbesserung bezahlt, hängt davon ab, wer den Mangel verursacht hat und was im Bauvertrag vereinbart wurde. Ist ein Gewerk nachweislich für die fehlerhafte Ausführung verantwortlich, muss es den Mangel in der Regel im Rahmen seiner Gewährleistung beseitigen. Die Kosten einer erneuten Messung sind jedoch nicht automatisch immer eingeschlossen.

Dokumentiere die festgestellten Leckagen deshalb sorgfältig und kläre vor der Nachbesserung schriftlich:

  • welches Gewerk verantwortlich ist,
  • welche Stellen ausgebessert werden,
  • wer die Wiederholungsmessung beauftragt,
  • wer die zusätzlichen Kosten trägt.

Wird ein Blower-Door-Test gefördert?

Eine pauschale Förderung von 50 % allein für jeden Blower-Door-Test gibt es nicht. Bei einer über den KfW-Kredit 261 geförderten Sanierung zum Effizienzhaus können entsprechende Leistungen jedoch Teil der energetischen Fachplanung und Baubegleitung sein.

Die KfW fördert diese Baubegleitung derzeit mit einem Tilgungszuschuss von 50 % innerhalb festgelegter Höchstbeträge. Bei einem Ein- oder Zweifamilienhaus sind bis zu 10.000 € zusätzlicher Kreditbetrag und bis zu 5.000 € Tilgungszuschuss möglich. Voraussetzung ist unter anderem, dass ein zugelassener Energieeffizienz-Experte aus der Expertenliste des Bundes eingebunden wird.

Kläre mit Deinem Energieefizienz-Experten vor der Beauftragung, ob der konkrete Blower-Door Test als förderfähige Leistung anerkannt wird. Stelle den Förderantrag außerdem rechtzeitig und beachte die aktuellen Bedingungen der KfW. Eine nachträgliche Förderung bereits beauftragter Leistungen ist häufig nicht möglich.

Reichen Deine Rücklagen für das gesamte Sanierungsvorhaben nicht aus, kann ein Modernisierungskredit die verbleibenden Kosten abdecken.

Häufige Fragen zum Blower-Door-Test

Wie viel kostet ein Blower-Door-Test für ein Einfamilienhaus?

Für ein Einfamilienhaus liegen die Kosten zwischen 300 und 1.200 €. Eine einfache Leckagesuche ist günstiger als eine normgerechte Schlussmessung mit ausführlichem Prüfbericht. Größe, Bauform, Anfahrt und Zusatzleistungen beeinflussen den Preis.

Kann ich die Kosten für einen Blower-Door-Test steuerlich absetzen?

Unter bestimmten Voraussetzungen kannst Du die Kosten steuerlich geltend machen. Wird die Luftdichtheitsmessung von einem qualifizierten Energieberater zur Planung, Begleitung oder Qualitätssicherung einer förderfähigen energetischen Sanierung durchgeführt, können 50 Prozent der Beratungskosten nach § 35c EStG von der Steuerschuld abgezogen werden. Voraussetzung ist unter anderem, dass Du das Gebäude selbst bewohnst und es bei Beginn der Sanierung älter als zehn Jahre ist.

Ein allein beauftragter Blower-Door-Test ist dagegen nicht automatisch steuerlich begünstigt. Außerdem kannst Du für dieselben Kosten nicht gleichzeitig eine öffentliche Förderung und die Steuerermäßigung nach § 35c EStG nutzen. Kläre deshalb vor der Beauftragung mit einem Steuerberater oder Energieeffizienz-Experten, welche Möglichkeit in Deinem Fall infrage kommt.

Wie lange dauert ein Blower-Door-Test?

Aufbau, Vorbereitung, Messung und Leckagesuche dauert bei einem Einfamilienhaus etwa zwei bis vier Stunden. Bei großen oder komplexen Gebäuden kann der Test länger dauern.

Was ist ein guter Wert beim Blower-Door-Test?

Je niedriger der n50-Wert, desto luftdichter ist das Haus. Bei einer GEG-Messung gelten grundsätzlich höchstens 3,0 h⁻¹ ohne raumlufttechnische Anlage und 1,5 h⁻¹ mit einer solchen Anlage. Für ein zertifiziertes Passivhaus gilt höchstens 0,6 h⁻¹.

Ist ein Blower-Door-Test bei KfW 40 oder KfW 55 Pflicht?

Ein Luftdichtheitsnachweis kann Bestandteil der Förder- und Qualitätssicherung sein. Für Effizienzhaus 40 und 55 gibt es jedoch keinen eigenständigen pauschalen n50-Wert. Entscheidend sind die aktuellen Förderbedingungen sowie die Vorgaben des eingebundenen Energieeffizienz-Experten.

Kann ich einen Blower-Door-Test selbst durchführen?

Für eine grobe Leckagesuche gibt es einfache Hilfsmittel. Ein belastbarer GEG-, Förder- oder Zertifizierungsnachweis erfordert jedoch geeignete Messtechnik, eine normgerechte Durchführung und einen fachlich korrekten Prüfbericht. Beauftrage dafür einen erfahrenen Messdienstleister.

Fazit: Kosten vergleichen und Sanierung richtig planen

Ein Blower-Door-Test kostet meist zwischen 300 und 1.200 €. Eine baubegleitende Leckagesuche hilft Dir, Fehler früh zu erkennen. Für einen GEG-, Förder- oder Zertifizierungsnachweis benötigst Du dagegen eine normgerechte Messung mit vollständigem Prüfbericht.

Achte bei der Beauftragung nicht nur auf den Preis, sondern auch auf die Erfahrung und Qualifikation des Anbieters. Kläre außerdem mit Deinem Energieeffizienz-Experten, welcher Zielwert gilt und ob die Kosten förderfähig sind.

Deine nächsten Schritte mit effi

  • Ermittle mit dem effi Sanierungsrechner Kosten, Fördermöglichkeiten und Einsparpotenziale.
  • Vergleiche passende Sanierungsmaßnahmen für Dein Haus.
  • Lass Dich bei der Planung und Finanzierung Deines Vorhabens unterstützen.

{{cta-sanierungsrechner}}

In diesem Artikel
Weitere Artikel

Buttons

Download app
Jetzt App laden und Budget berechnen
Download Button für den App Store.Download Button für den Google Play Store.
Download app (english)
Calculate your budget in the app
Download Button für den App Store.Download Button für den Google Play Store.
Sanierungsrechner
Photovoltaik-Rechner
Wärmepumpe-Rechner
Beratung buchen
Beratung buchen + Mehr erfahren (Sanierungsrechner)
Beratung buchen + Mehr erfahren (Haus finanzieren)
Beratung buchen + Mehr erfahren (Wohnung Finanzieren)
Beratung buchen + Mehr erfahren (Baufinanzierung)

Custom Infoboxes

"Zukunftsweisende Bauvorhaben: neue Förderprogramme des Bundesbauministeriums"
Klimafreundlicher Neubau
  • 762 Millionen Euro für klimafreundliche Neubauten
  • Geförderte Gebäude müssen strenge Effizienz– und Emissionsvorgaben erfüllen
  • Bis zu 150.000 Euro Kredit zu einem Zinssatz ab 1,15 % möglich
Genossenschaftliches Wohnen
  • Förderung von 15 Millionen Euro
  • Bis zu 7,5 % Tilgungszuschuss für neue und bestehende Genossenschaften
  • Geförderte Wohnungen und Häuser müssen vom Kreditnehmer bewohnt werden
Altersgerechter Umbau
  • Förderung verdoppelt sich 2024 auf 15 Millionen Euro
  • Bis zu 6250 Euro Zuschuss um Wohnungen barrierefrei zu machen
  • Einzelmaßnahmen werden mit bis zu 10% der Kosten bezuschusst
"Auslandsimmobilie finanzieren: So gelingt der Kauf im Ausland"
Spanien

Ein absoluter Klassiker, nicht ohne Grund. Die Nachfrage ist hoch, der Markt ist breit aufgestellt und die Infrastruktur passt. Ob Küste, Insel oder Inland: Spanien bietet viele Optionen und klare Prozesse beim Immobilienkauf.

Portugal

Besonders in den letzten Jahren hat sich Portugal als attraktives Ziel etabliert. Der Markt wächst, die Preise sind im Vergleich zu anderen Ländern noch moderat, und viele Regionen setzen gezielt auf internationale Käufer.

Frankreich

Frankreich punktet mit einem seit Jahrzehnten etablierten Ferienimmobilienmarkt. Die Abläufe sind professionell, die Finanzierungsmöglichkeiten gut, und durch das notarielle System ist der Kauf rechtlich sauber abgesichert.

"Alleinerziehend ein Haus kaufen? Voraussetzungen & Tipps"
Baukindergeld ist ausgelaufen

Die Förderung “Baukindergeld” ist seit dem Jahr 2023 ausgelaufen, sie kann nicht mehr beantragt werden. Die Programme “Jung kauft Alt” und die KfW-Förderung 300 sind ihre Nachfolgeprogramme.

"Instandhaltungs-Rücklage für Dein Haus: Infos & Beispielrechnung"
Rücklagenbedarf nach Nutzungsdauer
  • Dach: 30.000 € / 40 Jahre = 750 € / Jahr
  • Fenster: 5.000 € / 17,5 Jahre = 285 € / Jahr
  • Heizung: 14.000 € / 17,5 Jahre = 800 € / Jahr
  • Fassade: 10.000 € / 20 Jahre = 500 € / Jahr
"Immobilienkredite für Beamte: Alle Vorteile auf einen Blick"
Kaufnebenkosten im Überblick

Viele unterschätzen die Zusatzkosten beim Immobilienkauf. Dabei fallen je nach Bundesland und Situation schnell 10–15 % des Kaufpreises zusätzlich an. Hier die wichtigsten Posten:

  • Grunderwerbsteuer: 3,5 %–6,5 % (je nach Bundesland)
  • Notar und Grundbuch: ca. 1,5 %
  • Maklerprovision: bis zu 7,14 %
  • Grundschuldbestellung: ca. 0,2 %–0,5 %
  • Gutachten (optional): ca. 300–1.000 € (z. B. bei älteren Objekten)
  • Versicherungen (optional): variabel (z. B. Wohngebäudeversicherung)
"Instandhaltungs-Rücklage Eigentumswohnung: Infos & Rechenbeispiel"
Eine einfache Faustregel:

1–2 € / m² Wohnfläche und Monat zusätzlich privat zurücklegen.

"Haus bauen oder kaufen? Entscheidungshilfe & Kostenvergleich"
Notarvertrag unterschreiben

Du und der Verkäufer unterschreiben den Kaufvertrag beim Notar. Danach leitet dieser alles für die Vormerkung ein.

Antrag beim Grundbuchamt

Der Notar beantragt die Eintragung der Auflassungsvormerkung im Grundbuch, in Abteilung II.

Prüfung durch das Grundbuchamt

Das Amt prüft den Antrag und ob das Grundstück frei von widersprüchlichen Eintragungen ist.

4
Eintragung der Vormerkung

Nach erfolgreicher Prüfung wird die Vormerkung ins Grundbuch eingetragen. Ab diesem Moment ist Dein Immobilienkauf rechtlich abgesichert und niemand kann die Immobilie anderweitig verkaufen oder neue Belastungen eintragen.

5
Prüfung durch Finanzierungspartner

Deine Bank prüft die Auflassungsvormerkung, bevor sie Dir den Kredit auszahlt. Die Vormerkung gilt als Sicherheitsinstrument für Käufer und Kreditgeber.

6
Kaufpreiszahlung und Eigentumsumschreibung

Nach der Eintragung der Auflassungsvormerkung überweist Du den Kaufpreis an den Verkäufer. Anschließend wird das Eigentum offiziell im Grundbuch an Dich übertragen.

7
Löschung der Vormerkung

Sobald die Eigentumsumschreibung abgeschlossen ist, wird die Auflassungsvormerkung gelöscht.

"Haus bauen oder kaufen? Entscheidungshilfe & Kostenvergleich"
Planung & Kontrolle

Ein Neubau gibt Dir maximale Gestaltungsfreiheit, von der Raumaufteilung bis zur Energieversorgung. Dafür brauchst Du Zeit, Geduld und ein sicheres Budget.

Verfügbarkeit

Eine Bestandsimmobilie ermöglicht oft einen schnelleren Einzug. Dafür musst Du Kompromisse beim Grundriss oder bei der Energieeffizienz eingehen.

Standort & Umfeld

In zentraler Lage oder etablierten Wohngebieten mit vorhandener Infrastruktur wirst Du eher eine Bestandsimmobilie finden, während Neubauten häufig am Stadtrand oder auf neu erschlossenen Flächen entstehen.

Langfristige Kosten

Neubauten punkten mit niedrigen Energiekosten und moderner Technik. Bestandsimmobilien können günstiger in der Anschaffung sein, erfordern aber oft energetische Sanierungen oder eine Renovierung.

Emotionale Präferenzen

Neben rationalen Faktoren wie z. B. Kosten spielen auch Selbstverwirklichung und Kreativität eine Rolle. Möchtest Du etwas Bestehendes übernehmen und anpassen, oder Deinen Traum komplett neu erschaffen?

Barrierefreiheit & Nachhaltigkeit

Wer langfristig plant, sollte diese Punkte berücksichtigen. Neubauten lassen sich barrierefrei und nachhaltig gestalten, während Bestandsimmobilien hier oft Nachrüstungen erfordern.

Wiederverkaufswert

Die Lage und der energetische Standard beeinflussen den zukünftigen Wert. Neubauten sind oft wertstabil durch moderne Technik, Bestandsimmobilien können bei guter Lage ebenfalls an Wert gewinnen.

Rechtliche Aspekte

Beim Neubau spielen Genehmigungen, Bebauungsplan, Bodengutachten und Bauabnahme eine Rolle. Bei Bestandsimmobilien solltest Du Kaufvertrag, mögliche Gewährleistungsausschlüsse, versteckte Mängel oder auch Denkmalschutz prüfen.

"Dichtheitsprüfung für private Abwasserleitungen: Kosten & Ablauf"
Den technischen Maßstab für die Prüfungen bilden die folgenden Normen
  • DIN 1986-30 (Betrieb und Wartung von Entwässerungsanlagen)
  • DIN 1986-100 (Entwässerungsanlagen für Gebäude und Grundstücke)
  • DIN EN 1610 (Dichtheitsprüfung von erdverlegten Leitungen)
"Was ist eine Kernsanierung? Ablauf, Kosten, Maßnahmen & Finanzierung"
KfW 261 – Effizienzhaus-Sanierung
  • Bis zu 150.000 € Kredit pro Wohneinheit
  • Tilgungszuschüsse bis 45 % (je nach Standard)
  • Ideal für Energiesanierungen, Dämmung, Heizung und Hülle
KfW-Einzelmaßnahmen (BEG EM)
  • Zuschüsse bis 20 %
  • Für Dämmung, Fenster, Heizung
  • Kombinierbar mit Steuerbonus
BAFA Förderung Heizung
  • Bis zu 30 % Zuschuss für Wärmepumpen
  • Bis zu 50 % bei Austausch alter Öl-/Gasheizungen
"Schlüsselfertig bauen: Schlüsselfertiges Haus Vor- & Nachteile"
Schlüsselfertig

Das Haus ist baulich abgeschlossen, aber eventuell fehlen noch Bodenbeläge, Malerarbeiten oder Außenanlagen.

Bezugsfertig

Hier ist alles erledigt, sodass der Einzug sofort möglich ist.

"Immobilie vermieten: Dein 5-Schritte-Plan für erfolgreiche Vermietung"
Langfristig planen

Bevor Du Deine Immobilie vermietest, lohnt es sich, die langfristige Perspektive zu klären. Ob als Kapitalanlage oder mit Blick auf spätere Eigennutzung oder Verkauf: Ziel ist, Entscheidungen so zu treffen, dass sie flexibel, wirtschaftlich sinnvoll und rechtlich abgesichert sind.

Wichtige Aspekte dabei:

Finanzielle Planung - Mieteinnahmen realistisch kalkulieren, Rücklagen einplanen, Verwaltung überschaubar halten.

Rechtliche Sicherheit - Alle Vereinbarungen und Fristen transparent und korrekt regeln.

Vertragsgestaltung - Mietverträge so gestalten, dass sie Deinen Zielen entsprechen und Anpassungen bei Bedarf ermöglichen.

Marktorientierte Mietpreise - Faire, marktgerechte Mieten sichern Einnahmen und erleichtern spätere Entscheidungen.

Recht & Alltag zusammen denken

Damit die Vermietung gut läuft, müssen rechtliche Vorgaben und der Vermietungsalltag zusammenpassen. Das bedeutet: Mietvertrag, Nebenkosten-abrechnung und Instandhaltungsplan früh mit rechtlicher Unterstützung erstellen und klar dokumentieren.

Gleichzeitig lohnt es sich, die Abläufe im Alltag klar zu regeln: Wer kümmert sich um Anfragen, Reparaturen oder Wartungen? Klare Abläufe und transparente Kommunikation machen den Alltag planbar und sorgen dafür, dass alles reibungslos läuft.

Finanziell realistisch bleiben

Neben den Mieteinnahmen gehören Rücklagen für Instandhaltung, Leerstände und unerwartete Kosten zur Kalkulation. Nur mit einem klaren Zahlenbild lassen sich gute Entscheidungen treffen.

Kaufnebenkosten: einmalig
  • Grunderwerbsteuer
  • Notarkosten
  • Grundbuchkosten
Finanzierungskosten: laufend
  • Zinsen
  • ggf. Bereitstellungszinsen
Betriebskosten: umlagefähig
  • Heizkosten
  • Warmwasser
  • Kaltwasser
  • Abwasser
  • Müllabfuhr
  • Straßenreinigung
  • Grundsteuer
  • Hausstrom
  • Aufzug
  • Gebäudereinigung
  • Gartenpflege
  • Schornsteinfeger
  • Gebäude-Sachversicherung
  • Haftpflichtversicherung
  • Kabelanschluss / Gemeinschaftsantenne
Betriebskosten: nicht umlagefähig
  • Reparaturen
  • Instandhaltung
  • Instandsetzung
  • Bankgebühren
  • Verwaltungskosten
  • Rücklagenzuführung
  • Kosten für Neuvermietung
Versicherungen: laufend, nicht umlagefähig
  • Mietausfallversicherung
  • Rechtsschutzversicherung für Vermieter:innen
Rücklagen
  • Rücklagen für größere Sanierungen
  • Leerstand oder ungeplante Ausgaben
Eine gute Grundlage für Deine Entscheidung bilden überprüfbare Informationen der potenziellen Mietpartei wie:
  • eine vollständig ausgefüllte Selbstauskunft
  • ein Arbeitsvertrag und die drei letzten Einkommensnachweise 
  • eine aktuelle Schufa-Auskunft

Diese Unterlagen geben Dir Orientierung, ob die Miete langfristig machbar ist.

Beispiele für typische Aufgaben einer Hausverwaltung:
  • Erstellung und Versand der Nebenkostenabrechnungen
  • Organisation von Reparaturen, Wartung und Instandhaltung
  • Verwaltung von Mietverträgen, Kautionen und Mieterakten
  • Kommunikation mit Handwerker:innenBehörden, oder Dienstleistern
  • Durchführung von regelmäßigen Wohnungsbegehungen und Kontrollen
  • Unterstützung bei Mieterwechseln, z. B. Wohnungsübergaben und Abnahmen

Wann darf die Miete erhöht werden?

Bei Anpassung an die ortsübliche Vergleichsmiete

Die Miete darf höchstens so hoch sein, wie andere vergleichbare Wohnungen in der Umgebung (Mietspiegel), gesetzlich geregelt durch §558 BGB.

Nach Modernisierung

Führst Du Modernisierungen durch (z. B. neue Heizung, Fenster, Dämmung), darf ein Teil der Kosten auf die Miete umgelegt werden, §559 BGB.

Staffel- oder Indexmiete

Bei vertraglich vereinbarter Staffelmiete oder Indexmiete sind Erhöhungen im Mietvertrag festgelegt.

Fristen beachten

Mieterhöhungen müssen in der Regel mindestens drei Monate vorher angekündigt werden. Bei der Anpassung an die ortsübliche Vergleichsmiete darf die Miete innerhalb von drei Jahren höchstens um 20 % steigen (in einigen Regionen 15 % - örtliche Regelungen beachten).

Wann darf eine Abmahnung erfolgen?

Vertragsverletzungen

Wenn Mieter:innen wiederholt Pflichten aus dem Mietvertrag verletzen, z. B. zahlungsrückstände, Ruhestörungen, unerlaubte Untervermietung oder Schäden an der Wohnung.

Vor Kündigung

Bei schwerwiegenden oder wiederholten Verstößen ist eine Abmahnung häufig Voraussetzung, bevor eine fristgerechte Kündigung rechtlich wirksam werden kann.

Tipps:

Sachlich bleiben - Die Abmahnung soll informieren, nicht bestrafen.

Dokumentieren - Bewahre Kopien auf, um bei späteren Streitigkeiten abgesichert zu sein.

Zeitnah reagieren - Je schneller Du auf Verstöße reagierst, desto eher lassen sich Konflikte klären.

Wie muss eine Abmahnung zugestellt werden?

Schriftform empfohlen

Eine schriftliche Abmahnung ist rechtlich belastbarer und dokumentiert den Vorgang.

Zustellung

Am besten persönlich gegen Unterschrift oder per Einschreiben, damit Du nachweisen kannst, dass die Abmahnung zugestellt wurde.

Inhalt
  • Konkrete Beschreibung des Verstoßes
  • Bezug auf die entsprechende Vertrags- oder Rechtsgrundlage
  • Aufforderung, das Verhalten künftig zu ändern
  • Hinweis auf mögliche rechtliche Konsequenzen bei Wiederholung
Fristen und Gründe
Wann darf ich kündigen?
Ordentliche Kündigung durch den Vermieter

Die gesetzlichen Mindestkündigungsfristen richten sich nach der Mietdauer, §573c BGB:

  • bis 5 Jahre Mietdauer 3 Monate
  • 5-8 Jahre 6 Monate
  • über 8 Jahre 9 Monate
Welche Gründe sind zulässig?
Zulässige Kündigungsgründe, §573 BGB
  • Eigenbedarf
  • Dauerhafte Vertragsverletzungen (z. B. wiederholte Mietrückstände)
  • Wirtschaftliche oder betriebliche Notwendigkeit
Wann ist eine fristlose Kündigung möglich?
Außerordentliche (fristlose) Kündigung, §543 BGB

Nur bei schwerwiegenden Pflichtverletzungen, z. B. erhebliche Zahlungsverzüge oder starke Störungen.

Welche Form ist zu beachten?
Schriftform Pflicht

Die Kündigung muss immer schriftlich erfolgen. Mündliche Kündigungen sind unwirksam.

Zustellung
  • Persönlich mit Unterschrift der Mieter:in oder
  • Per Einschreiben mit Rückschein
Zugestellt gilt die Kündigung

Sobald sie in den Machtbereich des Empfängers gelangt, sodass er die Möglichkeit hat, sie zur Kenntnis zu nehmen (z. B. beim Einwurf in den Briefkasten oder persönliche Übergabe).

Was ist zu dokumentieren?
Alle Schritte, Termine und Zustellungen

Die sollten sorgfältig dokumentiert werden, um im Streitfall rechtlich abgesichert zu sein.

Was ist darüber hinaus zu beachten?
Kommunikation, Reagieren und Absprachen

Klare Kommunikation, zeitnahes Reagieren auf Probleme und transparente Absprachen helfen oft, Kündigungen zu vermeiden. Ein offenes Mietverhältnis kann viele Konflikte schon im Vorfeld lösen.

Custom Tables

Was Deine Photovoltaikanlage 2026 kostet und wann sie sich rechnet
Anlagengröße
Kosten ohne Speicher
Kosten mit Speicher
5 kWp
8.000–10.000 €
14.000–18.000 €
8 kWp
10.000–13.000 €
17.000–21.000 €
10 kWp
12.000–15.000 €
19.000–23.000 €
12 kWp
13.500–17.000 €
21.000–26.000 €
30 kWp
30.000–45.000 €
40.000–55.000 €
Variante
Kosten
30 kWp ohne Speicher
30.000–45.000 €
30 kWp + 15 kWh Speicher
40.000–50.000 €
30 kWp + 20 kWh Speicher
45.000–55.000 €
Solaranlage finanzieren: Diese Kredite gibt es 2026
Finanzierungsart
Vorteil
Möglicher Nachteil
Vorzeitige Rückzahlung
KfW 270
Bis zu 100 % Finanzierung, lange Laufzeiten
Beantragung über Bank, nicht überall leicht erhältlich
Gegen Vorfälligkeits-entschädigung möglich
Solarkredit
Zweckgebundene Konditionen, oft schlanker Antrag
Angebote und Bedingungen unterscheiden sich stark
Vertragliche Regeln prüfen
Ratenkredit
Schnell und flexibel
Höherer Effektivzins
Sondertilgungen je nach Vertrag
Klasse
Einordnung
5 Jahre
10 Jahre
*20 Jahre **
A
Sehr gut
3,98 %
4,19 %
4,41 %
B
Sehr gut–gut
4,39 %
4,60 %
4,83 %
C
Gut
4,70 %
4,91 %
5,14 %
D
Gut–mittel
5,22 %
5,43 %
5,66 %
E
Mittel
5,85 %
6,06 %
6,28 %
F
Mittel–schwächer
6,58 %
6,79 %
7,02 %
G
Schwächer
7,11 %
7,32 %
7,55 %
H
Schwach
8,27 %
8,48 %
8,71 %
I
Höchstes Risiko
10,74 %
10,95 %
11,18 %
Kauf mit Eigenkapital
Finanzierung
Keine Zinskosten
Rücklagen bleiben verfügbar
Keine monatliche Kreditrate
Investition auch ohne hohe Ersparnisse möglich
Kapital ist langfristig gebunden
Zinsen erhöhen die Gesamtkosten
Fassadendämmung Kosten: Was Du 2026 für Dein EFH einplanen musst
Methode
Kosten pro m²
Gesamtkosten EFH
Wann geeignet
BAFA-förderfähig
Kerndämmung
15–50 €
3.000–8.000 €
Zweischaliges Mauerwerk mit Hohlraum
Ja
Einblasdämmung
20–60 €
4.000–10.000 €
Vorhandene Hohlräume
Ja
WDVS
120–250 €
14.000–53.000 €
Klassische Altbausanierung
Ja
Innendämmung
60–180 €
8.000–25.000 €
Denkmal oder schwierige Außenfassade
Ja
Vorgehängte hinterlüftete Fassade
200–400 €
25.000–70.000 €
Hochwertige Fassadensanierung
Ja
Zu dämmende Fassadenfläche
Kosten WDVS
Nach 15 % BAFA
Nach 20 % BAFA + iSFP
75 m²
9.000–18.750 €
7.650–15.938 €
7.200–15.000 €
120 m²
14.400–30.000 €
12.240–25.500 €
11.520–24.000 €
150–180 m²
18.000–45.000 €
15.300–38.250 €
14.400–36.000 €
240 m²
28.800–60.000 €
24.480–51.000 €
23.040–48.000 €
Variante
Förderfähige Kosten
Zuschuss
BAFA Standard
bis 30.000 €
15 % = bis 4.500 €
BAFA mit iSFP
bis 60.000 €
20 % = bis 12.000 €
Photovoltaik Förderung 2026: Alle Zuschüsse, Kredite und Vergütungen im Überblick
Förderpunkt
Regelung
Förderhöhe
50 % des förderfähigen Beratungshonorars
Maximalbetrag
650 € für Ein- und Zweifamilienhäuser
Voraussetzung
Beratung durch einen zugelassenen Energieeffizienz-Experten
Antragstellung
Vor Abschluss des Beratungsvertrags
Laufzeit
Tilgungsfreie Jahre
Zinsbindung
Effektivzins ab
bis 5 Jahre
bis zu 1 Jahr
bis 5 Jahre
3,98 %
bis 10 Jahre
bis zu 2 Jahre
bis 10 Jahre
4,19 %
bis 20 Jahre
bis zu 3 Jahre
bis 10 Jahre
4,41 %
bis 20 Jahre
bis zu 3 Jahre
bis 20 Jahre
4,91 %
bis 30 Jahre
bis zu 5 Jahre
bis 10 Jahre
4,45 %
Inbetriebnahme
Teileinspeisung bis 10 kWp
Teileinspeisung 10–40 kWp
Volleinspeisung bis 10 kWp
01.02.–31.07.2026
7,78 ct/kWh
6,73 ct/kWh
12,34 ct/kWh
01.08.2026–31.01.2027
7,70 ct/kWh
6,66 ct/kWh
12,22 ct/kWh
Region
Förderung
Status
Berlin
Bis zu 4.750 € für PV-Anlage und Speicher
Aktives Programm
Stuttgart
Bis zu 350 €/kWp für Fassaden-PV
Stuttgarter Solaroffensive
NRW
Unterschiedliche kommunale Zuschüsse
Je nach Stadt
Bayern
Kommunale Förderprogramme
Je nach Gemeinde
Kombination
Erlaubt?
Hinweis
KfW 270 + Einspeisevergütung
Ja
Beide Förderwege sind voneinander unabhängig.
KfW 270 + 0 % Mehrwertsteuer
Ja
Der Nullsteuersatz gilt automatisch.
KfW 270 + regionaler Zuschuss
Meist ja
Prüfe die Bedingungen des regionalen Programms.
BAFA-Energieberatung + KfW 270
Ja
Es werden unterschiedliche Leistungen gefördert.
§ 35c + KfW 270 für dieselbe Maßnahme
Nein
Eine doppelte Förderung derselben Kosten ist ausgeschlossen.
Energieeffizienzklasse beim Haus: Tabelle, Berechnung & Bedeutung
Klasse
Endenergiekennwert
Kosten/m²/Jahr
Einordnung
A+
bis 30 kWh/(m²·a)
bis 3,60 €
besonders effizient
A
30–50 kWh/(m²·a)
3,60–6,00 €
sehr effizient
B
50–75 kWh/(m²·a)
6,00–9,00 €
guter Standard
C
75–100 kWh/(m²·a)
9,00–12,00 €
sanierter Bestand
D
100–130 kWh/(m²·a)
12,00–15,60 €
mittlerer Verbrauch
E
130–160 kWh/(m²·a)
15,60–19,20 €
erhöhter Verbrauch
F
160–200 kWh/(m²·a)
19,20–24,00 €
energetisch schwach
G
200–250 kWh/(m²·a)
24,00–30,00 €
hoher Sanierungsbedarf
H
über 250 kWh/(m²·a)
über 30,00 €
sehr hoher Verbrauch
Maßnahme
Grober Kostenrahmen
Kellerdeckendämmung
etwa 25 bis 60 Euro pro m²
Geschossdecken- oder Dachdämmung
etwa 30 bis 300 Euro pro m²
Fassadendämmung
etwa 100 bis 300 Euro pro m²
Fenstertausch
etwa 500 bis 1.500 Euro pro Fenster
Klimafreundliche Heizung
etwa 15.000 bis 50.000 Euro oder mehr
Dachdämmung Kosten: Was Du pro m2 und Dämmmethode zahlst
Methode
Kosten pro m²
Wann sinnvoll?
DIY möglich?
Untersparren-
dämmung
30–80 €
Ergänzung einer bestehenden Dämmung
Teilweise
Zwischensparren-
dämmung
60–120 €
Dachausbau oder Sanierung von innen
Teilweise
Aufsparrendämmung
130–250 €
Neueindeckung oder umfassende Dachsanierung
Nein
Einblasdämmung
20–60 €
Geeignete Hohlräume in der Dachkonstruktion vorhanden
Nein
Dachbodendämmung, nicht begehbar
20–40 €
Unbeheizter Dachboden wird nicht als Lagerfläche genutzt
Teilweise
Dachbodendämmung, begehbar
40–80 €
Unbeheizter Dachboden soll als Lagerfläche nutzbar bleiben
Teilweise
Flachdachdämmung
100–180 €
Neubau oder Sanierung eines Flachdachs
Nein
Situation
Empfehlung
Dach ist intakt, Dachboden soll ausgebaut werden
Zwischensparrendämmung
Bestehende Dämmung verbessern
Untersparrendämmung
Neueindeckung geplant
Aufsparrendämmung
Hohlräume vorhanden
Einblasdämmung
Förderung
Umfang
Höchstgrenze
BAFA-Einzelmaßnahme
15 % Zuschuss
30.000 € förderfähige Kosten je Wohneinheit, maximal 4.500 € Zuschuss
BAFA mit iSFP
20 % Zuschuss
60.000 € förderfähige Kosten je Wohneinheit, maximal 12.000 € Zuschuss
KfW-Ergänzungskredit 358/359
Finanzierung der verbleibenden Kosten
Bis zu 120.000 € Kredit je Wohneinheit
Kellerdeckendämmung Kosten: Was Dich die Dämmung pro m² kostet
Methode
Kosten pro m²
Wann sinnvoll?
DIY möglich?
Kellerdecke von unten dämmen
25–60 €
Standardlösung bei zugänglicher Kellerdecke
Ja, teilweise
Einblasdämmung
20–50 €
Holzbalkendecken mit Hohlräumen
Nein
Kellerdecke von oben dämmen
70–250 €
Bei geplanter Sanierung des Erdgeschossbodens
Eher nicht
Perimeterdämmung (Außendämmung)
100–300 €
Bei ohnehin geplanter Kellerabdichtung
Nein
Material
Materialkosten pro m²
Eigenschaften
EPS (Styropor)
10–15 €
Günstig, gute Dämmwirkung
Mineralwolle
15–20 €
Brandschutz, diffusionsoffen
PUR-Hartschaum
20–35 €
Sehr gute Dämmleistung bei geringer Dicke
Förderprogramm
Umfang
BAFA Einzelmaßnahmen
Bis zu 20 % Zuschuss
KfW Ergänzungskredit
Finanzierung bis 120.000 €
iSFP-Bonus
Zusätzlicher Förderbonus möglich
Vorteile
Nachteile
Schnelle Ausführung
Nur bei geeigneter Deckenkonstruktion möglich
Kaum sichtbare Veränderungen
Fachbetrieb erforderlich
Gute Dämmwirkung
Zustand der Hohlräume muss geprüft werden
Vorteile
Nachteile
Günstigste Standardlösung
Verringerung der Raumhöhe
Gute Dämmwirkung
Leitungen und Rohre können Anpassungen erfordern
Teilweise als DIY-Projekt umsetzbar
Trockene und tragfähige Decke notwendig
Schnelle Installation
 
"Neue Fenster: Was kosten Kauf & Einbau 2026 wirklich?"
Material
Einbau
Einbau
Gesamt pro Fenster
Besonderheit
Kunststoff
200–400 €
100–300 €
300–700 €
Günstigste Option, pflegeleicht, gute Dämmung
Holz
300–600 €
150–300 €
450–900 €
Natürlich, ökologisch, regelmäßige Pflege nötig
Aluminium
400–800 €
150–350 €
550–1.150 €
Langlebig, modern, höherer Preis
Holz-Aluminium
500–900 €
200–350 €
700–1.250 €
Kombiniert Optik und Langlebigkeit
Verglasung
Aufpreis / Fenster
Ug-Wert
Empfehlung
Zweifachverglasung
Standard (kein Aufpreis)
ca. 1,0 W/(m²K)
Für weniger sensible Bereiche
Dreifachverglasung
+50–150 €
ca. 0,6 W/(m²K)
Empfehlenswert bei energetischer Sanierung
Schallschutzglas
+100–300 €
Variabel
Bei hoher Lärmbelastung
Sicherheitsglas RC2
+100–200 €
Für Erdgeschoss und Einbruchschutz
Leistung
Typische Kosten
Ausbau altes Fenster
20–80 €
Standard-Einbau
100–250 €
Komplexer Einbau Altbau
200–350 €
Abdichtung & Anschluss
häufig enthalten
Fenstersanierung
Kompletter Fenstertausch
Geringere Anfangskosten
Höhere Energieeinsparung
Sinnvoll bei kleineren Schäden
Bessere Förderfähigkeit
Erhalt bestehender Fenster
Höherer Wohnkomfort
Begrenzte Effizienzsteigerung
Längere Lebensdauer
Szenario
Investition
Jährliche Ersparnis
Amortisation
Ohne Förderung
12.000 €
500 €
ca. 24 Jahre
Mit 20 % Förderung
9.600 €
500 €
ca. 19 Jahre
Position
Kosten (Schätzung)
10 × Kunststofffenster (Material)
2.000–4.000 €
Einbau (10 Fenster)
1.000–3.000 €
Putz & Laibungsarbeiten
500–1.500 €
Fensterbänke innen/außen
500–2.000 €
Entsorgung alte Fenster
200–500 €
Gesamt (Richtwert)
4.200–11.000 €
Nach möglicher Förderung
ca. 3.360–8.800 €
"Neue Heizung: Kosten, Förderung & was Du wirklich zahlen musst"
Heizungsart
Typische Kosten
Typische Betriebskosten
Gasheizung
5.000–10.000 €
mittel bis hoch
Wärmepumpe
15.000–25.000 €
niedrig
Pelletheizung
12.000–22.000 €
mittel
Fernwärme
5.000–15.000 €
mittel bis hoch
Hybridheizung
15.000–30.000 €
abhängig vom Energiemix
Leistung
Kosten
Ausbau alte Heizung
500–2.000 €
Installation neue Anlage
2.000–6.000 €
Hydraulischer Abgleich
500–1.500 €
Heizungsart
Anschaffungskosten
Mögliche Förderung
Typische Betriebskosten pro Jahr
Eignung im Altbau
Gasheizung
5.000–10.000 €
keine bzw. begrenzt
1.500–3.500 €
Gut bei bestehender Infrastruktur
Pelletheizung
12.000–22.000 €
möglich
1.000–2.500 €
Gut bei ausreichend Lagerfläche
Wärmepumpe
15.000–25.000 €
bis zu 70 % möglich
800–2.000 €
Besonders sinnvoll bei guter Dämmung
Hybridheizung
15.000–30.000 €
teilweise möglich
1.000–3.000 €
Flexible Lösung bei Sanierungen
"Energieeffizienz und Komfort steigern durch Fassadendämmung"
Vorteile
Nachteile
Günstigste Lösung
Fassadenoptik später nur eingeschränkt veränderbar
Große Energieeinsparung
Algenbefall ohne Putzsysteme mit mineralischem Oberputz möglich
Viele Dämmmaterialien verfügbar
 
Vorteile
Nachteile
Beste Feuchteregulierung
Teurer als WDVS
Extrem langlebig
 
Optisch individuell
 
Ideal für Altbau & hochwertige Neubauten
 
Maßnahme
Kosten
Ersparnis/Jahr
Amortisation
WDVS mit EPS
25.000–30.000 €
ca. 1.500 €
16–18 Jahre
WDVS mit Mineralwolle
30.000–35.000 €
ca. 1.600 €
17–19 Jahre
VHF (Premium)
40.000–50.000 €
ca. 1.800 €
18–20 Jahre
"Haussanierung: Mit diesen Kosten kannst Du 2026 rechnen"
Gewerk
Typische Kostenspanne
Richtwert je m²*
Typische Maßnahme
Hinweis
Dach
15.000–50.000 €
ca. 190–560 €/m²
Dachfläche
Neueindeckung, Dämmung
Starker Einfluss durch Dachgröße
Fassade
12.000–40.000 €
ca. 100–200 €/m² Fassadenfläche
Dämmung, Putz, Anstrich
Energetische Maßnahmen förderfähig
Fenster & Türen
8.000–30.000 €
ca. 95–240 €/m²
Fensterfläche
Austausch auf moderne Standards
Energiekosten senken
Heizungsanlage
15.000–45.000 €
-
Wärmepumpe, Hybridheizung
Förderungen möglich
Elektrik
8.000–25.000 €
ca. 80–150 €/m²
Wohnfläche
Neue Leitungen, Sicherungskasten
Oft bei Altbauten notwendig
Dachdämmung
6.000–20.000 €
ca. 60–180 €/m²
Dachfläche
Zwischensparren- oder Aufsparrendämmung
Schnelle Energieeinsparung
Kellerdämmung
3.000–12.000 €
ca. 20–60 €/m²
Decken- oder Wanddämmung
Besonders bei Altbauten relevant
Badezimmer
10.000–30.000 €
-
Komplette Badsanierung
Ausstattung entscheidend
Böden & Innenausbau
5.000–25.000 €
ca. 20–60 €/m²
Bodenbeläge, Wände, Decken
Große Preisunterschiede
Kellerabdichtung
8.000–35.000 €
ca. 150–400 €/m²
Kellerwand
Feuchtigkeitsschutz
Häufig unterschätzter Kostenpunkt
Förderprogramm
Förderumfang
BEG Einzelmaßnahmen (BAFA/KfW)
Bis zu 20 % Zuschuss für förderfähige energetische Einzelmaßnahmen
Heizungsförderung
Bis zu 70 % Förderung beim Austausch gegen eine förderfähige Heizung (je nach Fördervoraussetzungen)
iSFP-Bonus
+5 % Förderbonus bei Umsetzung einer Maßnahme aus einem individuellen Sanierungsfahrplan (iSFP)
"Haus günstig sanieren: So sparst Du am meisten"
Maßnahme
Eigenleistung
möglich?
Sparpotenzial
Streichen und Tapezieren
Ja
Hoch
Laminat oder Vinyl verlegen
Ja
Hoch
Demontagearbeiten
Ja
Mittel bis hoch
Trockenbau
Teilweise
Mittel
Kellerdeckendämmung
Teilweise
Mittel
Elektroinstallation
Nein
Nicht empfohlen
Heizungsanlage
Nein
Nicht empfohlen
Tragende Bauteile
Nein
Nicht empfohlen
"Schlüsselfertig bauen: Schlüsselfertiges Haus Vor- & Nachteile"
Kriterium
Holzhaus
Massivhaus
Bauzeit
kurz
länger
Nachhaltigkeit
hoch
mittel
Schallschutz
mittel
hoch
Flexibilität
mittel
hoch
Kosten
mittel
mittel
"Schlüsselfertig bauen: Schlüsselfertiges Haus Vor- & Nachteile"
Vorteile
Nachteile
Planungssicherheit: Meist gibt es einen Festpreisvertrag, der Kostenüberschreitungen reduziert.
Geringere Flexibilität: Sonderwünsche sind oft teurer oder gar nicht möglich.
Geringerer Stress: Du musst den Bau nicht selbst organisieren. Stattdessen hast Du einen zentralen Ansprechpartner, der den Bau koordiniert.
Versteckte Kosten (mehr hierzu in der folgenden Checkliste)
Schnellerer Einzug: Je nach Vertrag wird Dir das Haus nahezu bezugsfertig übergeben.
Abhängigkeit: Du bist auf die Termintreue und Qualität des Bauunternehmens angewiesen.
Weniger Risiko: Du musst Dich nicht selbst um Handwerker oder Bauabläufe kümmern.
Eingeschränkte Eigenleistung: Du solltest nicht verlangen, selbst handwerklich mitarbeiten zu dürfen.
"Wie hoch ist mein Heizenergieverbrauch? Wie viel kann ich sparen?"
Energieträger
Durchschnittlicher Verbrauch (kWh/m²a)
Einordnung
Gas
140–170 kWh/m²a
Typisch für Gebäude Bj. 1970–1990
Öl
150–180 kWh/m²a
tendenziell höher, da viele Anlagen alt
Fernwärme
110–150 kWh/m²a
niedriger wegen hoher Effizienz
Wärmepumpe
35–60 kWh/m²a Stromverbrauch
sehr effizient
"Gibt es rechtliche Vorgaben bei der energetischen Sanierung?"
Bauteile
Geforderter U-wert
Außenwand
0,24
Fenster
1,30
Dachflächenfenster
1,40
Verglassungen
1,10
Dachschrägen, Steildächer
0,24
Oberste Geschossdecken
0,24
Flachdächer
0,20
Wände und Decken gegen unbeheizten Keller, Bodenplatte
0,30
Decken gegen unbeheizten
Keller, Bodenplatte
0,50
Decken, die nach unten
an Außenluft grenzen
0,24
"Fenster energetisch sanieren – das musst Du wissen!"
Material
Vorteile
Nachteile
Kunststoff
Günstig, pflegeleicht, gute Dämmwerte
Weniger stabil, weniger hochwertig
Holz
Natürlich, sehr gute Dämmung, langlebig
Pflegebedürftig, teurer
Aluminium
Extrem langlebig, modern
Schlechte Dämmung ohne thermische Trennung, teuer
Holz/Alu
top Dämmung + langlebige Außenhaut
teuerste Variante
"Haus kaufen ohne Eigenkapital: So funktioniert die Immobilien-Vollfinanzierung"
Ohne Eigenkapital
Mit Eigenkapital
Eigenkapital
0 €
100.000 €
Darlehensbetrag
250.000 €
150.000 €
Effektiver Jahreszins
1,94 %
1,13 %
Monatliche Rate
814,58 €
388,75 €
Restshuld nach
30 Jahren
48,443 €
43,610 €
Gezahlte Zinsen
91,275 €
33,310 €
"Solarthermie: Warmwasseraufbereitung auf dem Dach"
Vorteile
Nachteile
Günstiger Preis
Geringerer Wirkungsgrad als Röhrenkollektoren
Einfache Montage
Weniger Leistung im Winter
Robust und langlebig
Relativ hohes Gewicht
Vorteile
Nachteile
Sehr hoher Wirkungsgrad
Höherer Preis
Fassadenmontage möglich
-
Weniger Kollektorfläche erforderlich
-
Anlage
Kollektorfläche
Speichervolumen
Nutzung
Warmwasser
5-6 m²
300 l
Warmwasser auf dem Dach
Kombi (Warmwasser + Heizung)
10-12 m²
750 l
Warmwasser und Heizungs-unterstützung
"KfW-Förderung bei Hauskauf & Sanierung: Das musst Du 2026 wissen"
Effizienzhaus
Zielgruppe
Art der Förderung
Besonderheiten
Wohneigentum für Familien (300)
Familien mit Einkommensgrenze
zinsgünstiges Darlehen, Tilgungszuschuss
Einkommensabhängig
Klimafreundlicher Neubau Wohngebäude (297/298)
Privatbauherren Neubau
zinsgünstiges Darlehen, Tilgungszuschuss
Energieeffizienz Pflicht
BEG-Einzelmaßnahmen (Zuschüsse)
Sanierer
Tilgungszuschuss
energetische Modernisierung, inkl. Dämmung, Heizung, PV
"Das KfW-Effizienzhaus: Anforderungen für 40, 55, 70 & 85"
Effizienzhaus
Primärenergiebedarf
Transmissions-wärmeverlust
Maximale Kredithöhe je Wohneinheit
Effizienzhaus 40
40 %
55 %
120.000 Euro mit 20 % Tilgungszuschuss
Effizienzhaus 40 (Erneuerbare-Energien-Klasse)
oder Nachhaltigkeits-Klasse
40 %
55 %
150.000 Euro mit 25 % Tilgungszuschuss
Effizienzhaus 55
55 %
70 %
120.000 Euro mit 15 % Tilgungszuschuss
Effizienzhaus 55 (Erneuerbare-Energien-Klasse)
oder Nachhaltigkeits-Klasse
55 %
70 %
150.000 Euro mit 20 % Tilgungszuschuss
Effizienzhaus 70
70 %
85 %
120.000 Euro mit 10 % Tilgungszuschuss
Effizienzhaus 70 (Erneuerbare-Energien-Klasse) oder Nachhaltigkeits-Klasse
70 %
85 %
150.000 Euro mit 15 % Tilgungszuschuss
Effizienzhaus 85
85 %
100 %
120.000 Euro mit 5 % Tilgungszuschuss
Effizienzhaus 85 (Erneuerbare-Energien-Klasse) oder Nachhaltigkeits-Klasse
85 %
100 %
150.000 Euro mit 10 % Tilgungszuschuss
"Effektive Dachsanierung: Dein Weg zu einem besseren Zuhause"
Sanierung
Kosten inkl. Einbau
Aufsparrendämmung
(ohne Eindeckung)
ca. 15.000 €
Aufsparrendämmung
(mit Eindeckung)
ca. 25.000 € - 31.000 €
Zwischensparrendämmung
(mit Dämmmatten)
ab ca. 7.500 €
Zwischensparrendämmung
(Einblassdammüng)
ab ca. 5.000 €
Untersparrendämmung
ab ca. 4.000 €
Dämmung der oberesten Geschossdecke
(Einblassdämmung, unbegehbar)
ab ca. 1.200 €
Dacheindeckung
(ohne Dämmung)
10.000 - 16.000 €
Dachstuhl
(komplettes Dach)
19.000 - 56.000 €
"Lohnt sich ein Bausparvertrag? Das musst Du wissen."
Bausparvertrag
Tagesgeldkonto
Zinssatz
0,1 %
2%
Ausgezahlte Zinsen
252,81 €
5.341,76 €
Finanzierung ohne
Bausparvertrag
Finanzierung mit
Bausparvertrag
Kaufpreis mit
Nebenkosten
300.000 €
300.000 €
Davon Eigenkapital
50.000 €
50.000 € (davon 20.000 € angespart im Bausparvertrag, Bausparsumme: 50.000 €)
Bauspardarlehen
0 €
30.000 €
Zinssatz
Bauspardarlehen
-
1,5%
Restfinanzierung
250.000 €
220.000 €
Zinssatz Restfinanzierung
3,5%
3,5%
Durchschnittzins
Gesamtfinanzierung
3,5%
3,26%
Vorteile
Nachteile
Hohe Planungssicherheit durch feste Sparraten und Zinssätze
Lange Laufzeiten mit wenig Flexibilität
Staatliche Förderungen verringern finanzielle Belastung
Vergleichsweise hohe Abschlussgebühren
Sehr niedrige Darlehenszinsen
‍Niedrige Sparzinsen
"Renovieren, Sanieren, Modernisieren - Das sind die Unterschiede"
Maßnahme
Fokus
Kosten
Wertwirkung
Renovieren
Oberflächen, kleine Schäden
Niedrig
Werterhalt
Sanieren
Bausubstanz, Energieeffizienz
Mittel–hoch
Wertsteigerung
Modernisieren
Wohnkomfort, Technik, Effizienz
Mittel–hoch
Wertsteigerung
"Massivhaus oder Fertighaus: Was lohnt sich mehr?"
Massivhaus
Fertighaus
Lebensdauer
100-120 Jahre
70-100 Jahre
Flexibilität bei
der Planung
Komplett individuell planbar
Optionen aus Katalog wählbar
Wertbeständigkeit
Bei guter Instandhaltung sehr gute Wertbeständigkeit
Im Vergleich geringere Wertbeständigkeit
Stabilität
Sehr hohe statische Stabilität
Geringere Stabilität, höhere Anfälligkeit für extreme Witterung
Energieeffizienz
Bei richtiger Dämmung sehr gute Energieeffizienz
Sehr gute Energieeffizienz möglich, oftmals jedoch weniger gut gedämmt
Kosten
2.500 - 5.000 € pro Quadratmeter
Bis zu 3.500 € pro Quadratmeter
Bauzeit
Meistens 6-12 Monate
Meistens zwischen 4 und 8 Monaten
"So viel Einkommen brauchst Du, um Dir ein Haus zu kaufen"
Bundesland
Grunderwerbsteuer‑Satz (2025)
Baden‑Württemberg
5,0 %
Bayern
3,5 %
Berlin
6,0 %
Brandenburg
6,5 %
Bremen
5,5 %
Hamburg
5,5 %
Hessen
6,0 %
Mecklenburg‑
Vorpommern
6,0 %
Niedersachsen
5,0 %
Nordrhein‑Westfalen
6,5 %
Rheinland‑Pfalz
5,0 %
Saarland
6,5 %
Sachsen
5,5 %
Sachsen‑Anhalt
5,0 %
Schleswig‑Holstein
6,5 %
Thüringen
5,0 %
‍Monatliches Netto
Mögliche Rate (35 %)
Finanzierungsbetrag (ca.)
1.800 €
630 €
135.000–150.000 €
2.200 €
770 €
170.000–190.000 €
3.000 €
1.050 €
240.000–270.000 €
4.500 €
1.575 €
350.000–380.000 €
5.500 €
1.925 €
430.000–480.000 €
"15.000 € für Deinen Hauskauf: Der Eigenheimzuschuss in Bremen"
Finanzierung nur mit Bankdarlehen
Finanzierung mit Bremer Eigenheimzuschuss
Kaufpreis inkl.
Kaufnebenkosten
300.000 €
300.000 €
Eigenkapital
50.000 €
50.000 €
Eigenheimzuschuss
-
15.000 €
Finanzierungsbedarf
250.000 €
235.000 €
Monatliche Rate
1.108,70 €
1.042,18 €
Gezahlte Zinsen
149.133,11 €
140.185,12 €
Gesamtersparnis
-
23.947,99 €
"Förderung für Deinen Hauskauf in Baden-Württemberg: Sichere Dir 1 % Zinsen!"
Finanzierung nur mit Bankdarlehen
Finanzierung mit Z-15 Darlehen
Kaufpreis inkl.
Kaufnebenkosten
300.000 €
300.000 €
Eigenkapital
50.000 €
50.000 €
Finanzierungsbedarf
250.000 €
253.000 €
Zinssatz
3,4 %
1,0 %
Anfängliche Tilgung
2,25 %
2,25 %
Monatliche Rate
1.177,08 €
677,08 €
Restschuld nach
15 Jahren
140.132,05 €
159.009,06 €
Gezahlte Zinsen
(15 Jahre)
102.007,05 €
30.884,04 €
"Bis zu 0,5 % Zinsen: Förderungen für den Hauskauf in Bayern"
Finanzierung nur mit Bankdarlehen
Finanzierung mit BayernLabo-Wohnungsbauprogramm
Kaufpreis inkl.
Kaufnebenkosten
300.000 €
300.000 €
Eigenkapital
50.000 €
50.000 €
Restfinanzierung
250.000 €
253.000 €
Aufteilung
der Finanzierung
250.000 € Bankdarlehen
(3,4 % Zinsen)
120.000 € BayernLabo-Darlehen (0,5 % Zinsen)
+ 130.000 € Bankdarlehen (3,4 % Zinsen)
Monatliche Rate
1.125 €
835 €
Restschuld nach
15 Jahren
152.339,60 €
161.844 €
Gezahlte Zinsen
104.839,60 €
59.144 €
"Hauskauf-Förderung in Brandenburg: Jetzt zinsfreies Darlehen sichern."
Finanzierung nur mit Bankdarlehen
Finanzierung mit ILB-Wohnungs-bauprogramm
Kaufpreis inkl.
Kaufnebenkosten
300.000 €
300.000 €
Eigenkapital
50.000 €
50.000 €
Grundförderung
und Abschlussentgelt
-
30.000 € Förderung-4.400 € Abschlussentgelt
Restfinanzierung
250.000 €
224.400 €
Aufteilung
der Finanzierung
100 % Bankdarlehen
(3,4 % Zinsen)
100 % ILB-Wohneigentums-programm
(0,5 % jährliche Gebühren)
Kosten
Gesamtfinanzierung
3,4 %
0,5 %
Monatliche Rate
1.333,33 €
729,17 €
Restschuld
35.592,49 €
92.278,15 €
Gezahlte Zinsen
105.592,49 €
17.278,15 €
"Förderung für große Familien: Dein Hauskauf in Hamburg"
Finanzierung nur mit Bankdarlehen
Finanzierung mit IFB-Eigenheimförderung
Kaufpreis inkl.
Kaufnebenkosten
300.000 €
300.000 €
Eigenkapital
50.000 €
50.000 €
Restfinanzierung
250.000 €
250.000 €
Aufteilung
der Finanzierung
100 % Bankdarlehen
(3,4 % Zinsen)
100 % der IFB-Eigenheimförderung
(2 % Zinsen)
Monatliche Rate
1.125 €
833,33 €
Restschuld
152.339,60 €
162.619,56 €
Gezahlte Zinsen
104.839,60 €
62.619,56 €
"Hauskauf in NRW: Die NRW.Bank-Eigentumsförderung 2026"
Finanzierung nur mit Bankdarlehen
Finanzierung mit NRW.BANK Eigentumsförderung
Kaufpreis inkl.
Kaufnebenkosten
300.000 €
300.000 €
Eigenkapital
50.000 €
50.000 €
Finanzierungsbedarf
250.000 €
250.000 €
Aufteilung
der Finanzierung
100 % Bankdarlehen
(3,4 % Zinsen)
184.000 € NRW.BANK Eigentumsförderung (0,5 % Zinsen + 0,5 % Gebühren)
66.000 € Bankdarlehen (3,4 % Zinsen)
Monatliche Rate
1.108,70 €
878,48 €
Gezahlte Zinsen
(30 Jahre)
149.133,11 €
66.253,36 €
"Neubau-Förderung 2026 in Hessen: Jetzt niedrige Zinsen sichern."
Finanzierung nur mit Bankdarlehen
Finanzierung mit Hessen-Darlehen
Kaufpreis inkl.
Kaufnebenkosten
300.000 €
300.000 €
Eigenkapital
50.000 €
50.000 €
Abschlussgebühr
-
3.000 €
Restfinanzierung
250.000 €
253.000 €
Aufteilung
der Finanzierung
100 % Bankdarlehen
(3,4 % Zinsen)
150.000 € Hessen-Darlehen (0,68 % Zinsen)
plus 103.000 € Bankdarlehen (3,4 % Zinsen)
Monatliche Rate
1.333,33 €
1.009,89 €
Restschuld
35.592,49 €
70.634,73 €
Gezahlte Zinsen
105.592,49 €
60.008,73 €
"Förderung für Deinen Hauskauf in Rheinland-Pfalz: Jetzt Zinsen sichern."
Finanzierung nur mit Bankdarlehen
Finanzierung mit ISB-Förderung
Kaufpreis inkl.
Kaufnebenkosten
300.000 €
300.000 €
Eigenkapital
50.000 €
50.000 €
Finanzierungsbedarf
250.000 €
250.000 €
Aufteilung
der Finanzierung
100 % Bankdarlehen
(3,4 % Zinsen)
90.000 € ISB-Förderung (2,75 % Zinsen)
160.000 € Bankdarlehen (3,4 % Zinsen)
Monatliche Rate
1.083,33 €
1.035,42 €
Restschuld nach
15 Jahren
162.105,64 €
163.717,81 €
Gezahlte Zinsen
(15 Jahre)
107.105,64 €
100.092,81 €
"Hauskauf im Saarland: SIKB-Förderung für Immobilienkäufer"
Finanzierung nur mit Bankdarlehen
Finanzierung mit SIKB-Wohnraumförderung
Kaufpreis inkl.
Kaufnebenkosten
300.000 €
300.000 €
Eigenkapital
50.000 €
50.000 €
Tilgungszuschuss
-
20 % (21.600 €)
Finanzierungsbedarf
250.000 €
228.400 €
Aufteilung
der Finanzierung
100 % Bankdarlehen
(3,4 % Zinsen)
86.400 € SIKB-Wohnraumförderung (1 % Zinsen)
142.000 € Bankdarlehen (3,4 % Zinsen)
Monatliche Rate
1.108.70 €
901,27 €
Gezahlte Zinsen
(30 Jahre)
149.133,11 €
96.056,87 €
"Unter 1 % Zinsen: Förderung beim Hauskauf in Sachsen"
Finanzierung nur mit Bankdarlehen
Finanzierung mit SAB-Familienwohnen
Kaufpreis inkl.
Kaufnebenkosten
300.000 €
300.000 €
Eigenkapital
50.000 €
50.000 €
Finanzierungsbedarf
250.000 €
250.000 €
Aufteilung
der Finanzierung
100 % Bankdarlehen
(3,4 % Zinsen)
100.000 € SAB-Familienwohnen (0,95 % Zinsen)
150.000 € Bankdarlehen (3,4 % Zinsen)
Monatliche Rate
1.238,19 €
1.111,50 €
Restschuld nach
25 Jahren
121.457,36 €
83.448,86 €
Finanzierung nur mit Bankdarlehen
Finanzierung mit IB-Wohneigentumsprogramm
Kaufpreis inkl.
Kaufnebenkosten
300.000 €
300.000 €
Eigenkapital
50.000 €
50.000 €
Finanzierungsbedarf
250.000 €
250.000 €
Aufteilung
der Finanzierung
100 % Bankdarlehen
(3,4 % Zinsen)
100.000 € IB-Wohneigentumsprogramm (4,3 % Zinsen)
150.000 € Bankdarlehen (3,4 % Zinsen)
Monatliche Rate
1.079,17 €
1.111,50 €
Restschuld nach
25 Jahren
121.457,36 €
83.448,86 €
Finanzierung nur mit Bankdarlehen
Finanzierung mit IB.SH Immo Eigentum-Programm
Kaufpreis inkl.
Kaufnebenkosten
300.000 €
300.000 €
Eigenkapital
50.000 €
50.000 €
Finanzierungsbedarf
250.000 €
250.000 €
Aufteilung
der Finanzierung
100 % Bankdarlehen
(3,4 % Zinsen)
100.000 € IB.SH Immo Eigentum (4,12 % Zinsen)
150.000 € Bankdarlehen (3,4 % Zinsen)
Monatliche Rate
1.125 €
1.185,42 €
Restschuld nach
15 Jahren
152.339,60 €
150.019,85 €
Gezahlte Zinsen
(15 Jahre)
104.839,60 €
113.394,85 €
Mit Eigenkapital
Ohne Eigenkapital
Eigenkapital
50.000 €
0 €
Darlehensbetrag
250.000 €
300.000 €
Effektiver Jahreszins
ca. 3,4 %
ca. 4 %
Monatliche Rate
1.125 €
1.500 €
Restschuld nach
10 Jahren
152.340,60 €
176.954,76 €
Gezahlte Zinsen
104.839,60 €
146.954,76 €
Laufzeit
Zinsbindung
Sollzins pro Jahr
(effectiver Jahrezins)
4 bis 10 Jahre
10 Jahre
0,29 % (0,29 %)
11 bis 25 Jahre
10 Jahre
1,41 % (1,42 %)
11 bis 25 Jahre
20 Jahre
2,72 % (2,75 %)
26 bis 35 Jahre
10 Jahre
1,58 % (1,59 %)
26 bis 35 Jahre
20 Jahre
3,17 % (3,22 %)
Eigenkapital
0 €
30,000 €
50,000 €
80,000 €
Finanzierungs-
bedarf
400.000 €
370.000 €
350.000 €
320.000 €
Monatliche Rate
1.863,33 €
1.723,58 €
1.630,42 €
1.490,67 €
Gesamte Zinsleistungen
3.816,89 €
3.530,62 €
3.339,78 €
3.053,51 €
Restschuld
nach 15 Jahren
295.427,64 €
273.270,57 €
258.499,19 €
236.342,11 €
"Gebäudeenergiegesetz (GEG) Zusammenfassung: Das gilt 2026"
Bauteil
Maximaler U-Wert
Außenwände
0,24
Fenster
1,3
Dachfenster
1,4
Glasdächer
2
Türen
1,8
Dachflächen
0,2
Kellerwände
0,3
"Rent or Buy in Germany: What’s the Best Choice for You?"
‍Years
Renting cost
(€)
Buying cost
(€)
Equity built
(€)
Equity built with appreciation (€)
0
18,000
80,000
0
0
5
113,546
184,400
66,666
73,605
10
219,036
288,800
133,333
162,532
15
335,507
393,200
200,000
269,173
20
464,099
497,600
266,666
396,252
25
606,076
602,000
333,333
546,868
30
762,829
706,400
400,000
724,544
"Wie funktioniert ein Mietkauf? Vor- und Nachteile im Überblick"
Vorteile
Nachteile
Kein sofortiges Eigenkapital nötig
Höhere Gesamtkosten als eine übliche Finanzierung
Sofortige Nutzung der Immobilie
Oftmals höherer Kaufpreis als bei vergleichbaren Immobilien
Keine Kaufpreissteigerungen während der Mietphase
Verlust von geleisteten Zahlungen beim Rücktritt vom Kauf
Ansparen von Eigenkapital während der Mietphase möglich
Meist keine vollständige Anrechnung der Mietkosten auf den Kaufpreis
Weniger strenge Bonitätsprüfung als bei herkömmlichen Baufinanzierungen
-
Mietkauf
Herkömmliche Baufinanzierung
Kaufpreis
300.000 €
300.000 €
Laufzeit
5 Jahre Mietphase,
25 Jahre Finanzierung
30 Jahre Finanzierung
Zinssatz
3,6 %
3,6 %
Mietkosten
60.000 €
0 €
Angerechnete
Mietkosten
0 €
0 €
Kreditbedarf
300.000 €
300.000 €
Monatliche Rate
1.518 €
1.364 €
Gezahlte
Zinsen gesamt
155.402 €
191.017 €
Kreditbedarf
515.402 €
491.017 €
Mietkauf
Herkömmliche Baufinanzierung
Kaufpreis
300.000 €
300.000 €
Laufzeit
5 Jahre Mietphase,
25 Jahre Finanzierung
30 Jahre Finanzierung
Zinssatz
3,6 %
3,6 %
Mietkosten
60.000 €
0 €
Angerechnete
Mietkosten
20.000 €
0 €
Kreditbedarf
280.000 €
300.000 €
Monatliche Rate
1.417 €
1.364 €
Gezahlte
Zinsen gesamt
145.042 €
191.017 €
Kosten gesamt
485.042 €
491.017 €
Mietkauf
Herkömmliche Baufinanzierung
Kaufpreis
300.000 €
300.000 €
Laufzeit
5 Jahre Mietphase,
25 Jahre Finanzierung
30 Jahre Finanzierung
Zinssatz
3,6 %
3,6 %
Mietkosten
60.000 €
0 €
Angerechnete
Mietkosten
30.000 €
0 €
Kreditbedarf
270.000 €
300.000 €
Monatliche Rate
1.366 €
1.364 €
Gezahlte
Zinsen gesamt
139.862 €
191.017 €
Kosten gesamt
469.862 €
491.017 €
Mietkauf
Herkömmliche Baufinanzierung
Kaufpreis
300.000 €
300.000 €
Laufzeit
5 Jahre Mietphase,
25 Jahre Finanzierung
30 Jahre Finanzierung
Zinssatz
3,6 %
3,6 %
Mietkosten
60.000 €
0 €
Angerechnete Mietkosten
48.000 €
0 €
Kreditbedarf
252.000 €
300.000 €
Monatliche Rate
1.275 €
1.364 €
Gezahlte Zinsen gesamt
130.538 €
191.017 €
Kosten gesamt
442.538 €
491.017 €
"Auslandsimmobilie finanzieren: So gelingt der Kauf im Ausland"
Kriterium
Deutsche Bank
Ausländische Bank
Sprache und Beratung
Deutsch, vertraute Prozesse
Fremdsprache, lokale Gepflogenheiten
Bonitätsprüfung
Nach deutschem Standard (Schufa, Einkommen)
Nach lokalen Kriterien, ggf. schwerer nachzuweisen
Grundschuld
auf Auslandsimmobilie
In der Regel nicht möglich
In der Regel möglich
Erforderliches Eigenkapital
Hoch (30-50 %)
Eher moderat (20-30 %), je nach Land
Zinssätze
Stabil, transparent, ggf. höher
Teilweise günstiger, abhängig vom Land
Rechtssicherheit
Hoch
Abhängig vom Land, mehr Unsicherheiten möglich
Zugangsvoraussetzungen
Gute Bonität, evtl. Immobilie in DE
Oft Wohnsitz oder Steuernummer im Land nötig
Geeignet für
Personen mit deutschem Wohnsitz, wenig Auslandserfahrung
Käufer mit lokalen Kontakten oder Erfahrung im Land
"Instandhaltungsrücklage für Dein Haus: Infos & Beispielrechnung"
Bauteil
Intervall
Geschätzte Kosten
Dach
30 bis 50 Jahre
20.000 bis 40.000 €
Fenster
15 bis 20 Jahre
ca. 500 € pro Fenster
Heizung
15 bis 20 Jahre
8.000 bis 20.000 €
Fassade
20 Jahre
5.000 bis 15.000 €
"Instandhaltungsrücklage Eigentumswohnung: Infos & Rechenbeispiel"
Maßnahme
Häufigkeit
Durchschnittskosten (gesamt)
Anteil pro Wohnung
(10 WE)
Dachsanierung
alle 30 Jahre
80.000 €
8.000 €
Heizungsanlage erneuern
alle 25–30 Jahre
50.000 €
5.000 €
Fassadenanstrich & Dämmung
alle 20–30 Jahre
60.000 €
6.000 €
Aufzugmodernisierung
alle 20–25 Jahre
40.000 €
4.000 €
Treppenhaus & Gemeinschaftsflächen
alle 15–20 Jahre
20.000 €
2.000 €
Sonstiges (Türen,
Technik etc.)
variabel
30.000 €
3.000 €
Summe (30 Jahre)
-
280.000 €
28.000 €
"Haus bauen oder kaufen? Entscheidungshilfe & Kostenvergleich"
Vorteile
Nachteile
Passgenaue Finanzierung während des Bauprojekts
Längere Laufzeiten und Zwischenfinanzierung können zusätzliche Kosten verursachen
Zugang zu Sonderförderungen (z.B. KfW-Förderung für Effizienzhaus)
Risiko von Zeitverzögerungen (Doppelbelastung durch Miete und Bauzinsen)
Geringere Maklerprovision und zum Teil niedrigere Grunderwerbsteuer
Bereitstellungszinsen und Zwischenfinanzierungskosten, falls der Bau sich verzögert
Bauträger gewähren meist eine Garantie auf das Haus
Planungskomplexität und Abhängigkeit vom Baufortschritt
Vorteile
Nachteile
Schnelle, einmalige Kreditauszahlung, bequemer Prozess
Sanierungsbedarf kann die Kosten nachträglich erhöhen
Planungssicherheit, keine Verzögerungen durch Baufortschritt
Maklerprovision und Kaufnebenkosten können höher sein als beim Neubau
Sofortiger Einzug möglich, keine Doppelbelastung
-
"Rohr- & Kanalsanierung: Kosten, Verfahren und Finanzierung für Hausbesitzer"
Vorteile
Nachteile
Keine oder kaum Erdarbeiten nötig
Nicht geeignet bei stark deformierten oder zusammengebrochenen Rohren
Dauer meist nur 1 bis 3 Tage
Rohrdurchmesser wird etwas kleiner
Oberfläche (Garten, Pflaster, Einfahrt) bleibt unberührt
Kosten steigen bei vielen Bögen oder Abzweigungen
Vorteile
Nachteile
Sehr schnell (oft in wenigen Stunden erledigt)
Nur für punktuelle Risse oder Löcher geeignet
Günstig bei kleineren Schäden
Keine Sanierung der gesamten Leitung, weitere Schäden bleiben bestehen
Kein Aufgraben notwendig
-
Vorteile
Nachteile
Dauerhafte Lösung für die nächsten Jahrzehnte, da komplett neue Leitung
Hoher Aufwand: Garten, Pflaster oder Wege müssen geöffnet und wiederhergestellt werden
Möglichkeit, Gefälle oder Rohrführung zu verbessern
Deutlich höhere Kosten
Geeignet bei stark beschädigten oder eingebrochenen Rohren
Längere Ausfallzeiten
‍Verfahren
Aufwand
Preis pro Meter
Gesamtkosten*
Geeignet bei
Inliner-Verfahren
Grabenlos
150 - 450 €
ca. 2.500 - 6.000 €
Risse, Wurzeleinwuchs, Undichtigkeiten
Kurzliner (Teilreparatur)
Punktuell
200 - 400 € pro Schadstelle
ca. 400 - 1.200 €
Einzelne Schadstellen
Offene Bauweise (Austausch)
Mit Erdarbeiten
700 - 1.600 €
ca. 10.000 - 20.000 €
Komplett beschädigte Leitungen
Reinigung / Fräsarbeiten
Vorbereitung
10 - 30 € pro Meter
150 - 450 €
Vorarbeiten für Sanierung
TV-Inspektion & Dichtheitsprüfung
Kontrolle
pauschal 200 - 500 €
Zustandsbewertung, Pflichtnachweis
"Guide: Haus mit Architekt bauen (Kosten & Planung)"
‍Kriterium
Architektenhaus
Fertighaus / Standardhaus
Planung
Frei geplant, Grundriss und Architektur individuell
Vorgefertigte Modelle, eingeschränkte Änderungen
Flexibilität
Hohe Flexibilität bei Raumaufteilung, Design, Materialien
Gering, Änderungen oft teuer oder nicht möglich
Bauweise
Massivbau, Holzrahmen oder Hybrid – abhängig vom Architekten
Standardisierte Bauweise, meist schneller Aufbau
Kosten pro m²
ca. 1.700–1.800 €/m² (Standardausbau) + Architektenhonorar (10–15 %)
Unter 1.500 €/m² Einstiegskosten, Zusatzkosten bei Sonderwünschen
Individualität
Voll umsetzbar, aber kostenintensiv
Begrenzte Umsetzung, manche Wünsche nicht möglich
Zeitaufwand /
Bauleitung
Architekt betreut Planung, Genehmigung, Bauleitung
Anbieter übernimmt meist Baukoordination, weniger individuelle Betreuung
Wiederverkaufswert
Oft höher, durch individuelle Architektur und Qualität
Abhängig von Standardmodell und Lage, weniger Differenzierungsmerkmale
‍ Kostenbestandteil
Beschreibung / Beispiele
Rohbau
Fundament, Wände, Dach – abhängig von Bauweise (Massiv, Holz, Hybrid)
‍Innenausbau
Böden, Wände, Decken, Türen, Treppen, Sanitärausstattung
Haustechnik
Heizung, Lüftung, Elektroinstallation, Smart-Home-Optionen
Architektenhonorar
10–15 % der Bausumme, abhängig vom Leistungsumfang
Baunebenkosten
Genehmigungen, Vermessung, Baustelleneinrichtung, Versicherungen
Grundstück
& Außenanlagen
Erwerb, Erschließung, Pflaster, Carport, Garten, Zaun
Sonderwünsche
/ Extras
z. B. Dachterrasse, Panoramafenster, hochwertige Materialien
‍Leistungsbereich
Typischer Anteil am Honorar
Grundlagenermittlung
& Entwurf
20-30 %
Genehmigungsplanung
5-10 %
Ausführungsplanung
20-25 %
Bauleitung
& Qualitätssicherung
25-35 %
Sonderleistungen
(z. B. Innenarchitektur)
variabel

Kostenlose Sanierungsanalyse

  • Ergebnis in 3 Minuten
  • Unverbindliche Beratung
  • Förderauskunft KfW & BAFA